Омский комбинат пористых материалов и газобетона «Вармит»
Проблемы списания строительных материалов преимущественно возникают в сфере строительства и ремонта. Существует мнение о сложности интерпретации норм списания данных ресурсов; однако процесс значительно упрощается при условии знания нормативных показателей расхода конкретных материалов. Владение этой информацией позволяет облегчить анализ актов, в которых фиксируется фактическое потребление материалов.
Когда материал отпускается на производство?
При поступлении материала к потребителю он подлежит обязательной регистрации в учетных документах, после чего допускается его передача на производство. Под отпуском строительных материалов понимается процедура их передачи на объект строительства для проведения монтажных, ремонтных или отделочных работ. В соответствии с установленными производственными нормами действует строгое правило списания ресурсов, исключающее двоякое толкование: все виды строительных материалов подлежат обязательному списанию.
Любая организация имеет право разрабатывать и утверждать собственные регламенты списания материалов, однако они должны соответствовать нормативам, установленным Госстроем России. В специальных типовых сборниках содержатся производственные нормы расхода, которые служат основополагающим руководством для персонала компаний и учреждений при осуществлении процедуры списания. Расчет лимитов потребления осуществляется на основе данных о нормах расхода в строительстве, приведенных в указанных сборниках.
Порядок и учёт во всех аспектах!
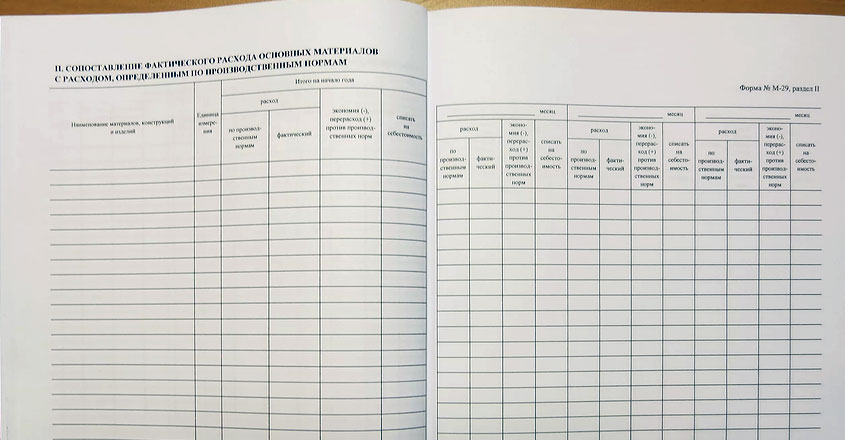
Для осуществления процедуры списания материалов требуется наличие соответствующей документации. Прежде всего необходимо предоставить журнал учета выполненных работ по форме КС-6а, который ведется индивидуально по каждому объекту строительства. Процедура списания должна осуществляться в строгом соответствии с локальными нормативными актами организации или предприятия. Кроме того, корректное списание материалов невозможно без наличия объективных и локальных смет на соответствующие строительные объекты. Обязательными документами также являются материальный отчет по форме М-19 от материально ответственного лица, а также ежемесячный отчет о расходе основных материалов в строительстве (форма М-29), представляющий данные в сопоставлении с производственными нормами.
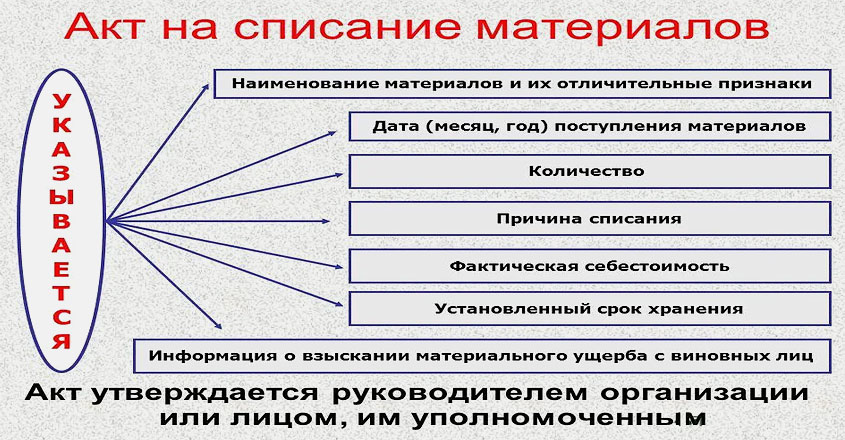
На протяжении длительного периода отчет по форме М-29 являлся обязательным документом на территории Российской Федерации, однако в настоящее время данные требования были пересмотрены. Государственная инспекция строительства предоставила строительным организациям право самостоятельно разрабатывать внутреннюю документацию. Данный документ должен содержать наименование организации и дату составления, а также сведения о характере выполняемых работ и их стоимости, выраженной как в натуральных, так и в денежных единицах. Следует отметить, что списание материалов может осуществляться различными способами: например, путем определения себестоимости каждой единицы товара с последующим индивидуальным списанием или посредством использования средней стоимости материала. Специалист, ответственный за проведение процедуры списания, имеет право применять методы ФИФО (FIFO) или ЛИФО (LIFO).
Какой путь предпочтительнее?
Процесс оценки и последующего списания каждого материала является трудоемким и требует значительных временных затрат. При расчете средней себестоимости могут применяться методы взвешенной или скользящей оценки. Основное различие между методами ФИФО (FIFO) и ЛИФО (LIFO) заключается в последовательности списания: при использовании первого метода материалы списываются в порядке их поступления на склад, тогда как второй метод предполагает списание товаров из последней закупленной партии, то есть алгоритм базируется на обратном порядке.
Для материалов, предназначенных для открытого хранения, предусмотрена специализированная методика оценки их остатков. К данной категории относятся практически любые виды сырья, не требующие размещения в специальных складских помещениях, включая щебень, блоки, гравий и песок…
Вопрос списания трудноустранимых потерь представляет собой отдельную категорию учета. Данный термин подразумевает потери материалов в ходе строительно-монтажных или ремонтных работ, которые являются неизбежными технологическими процессами. В то время как нормы расхода отдельных материалов доступны для поиска в открытых источниках, существенную сложность вызывает систематизация этих данных в единую структуру, особенно в условиях малого предприятия, где руководитель вынужден самостоятельно выполнять значительный объём операционной деятельности персонала.
Знание лишь норм списания является недостаточным для проведения корректных расчетов. Несмотря на значимость производственных норм как ключевого показателя, они не позволяют обеспечить полноту необходимых вычислений без учета сметных нормативов. В то время как производственные нормы формируются на основе реальных факторов, определяющих специфику производства, сметные нормы рассчитываются исходя из условий стандартного выполнения работ в отсутствие осложняющих факторов, таких как ограниченное пространство, высокая концентрация вредных веществ или неблагоприятный температурный режим.
Для обеспечения точности расчётов и их соответствия фактическим показателям к сметным нормам применяются поправочные коэффициенты. Следует отметить, что данные коэффициенты представляют собой универсальный инструмент, широко используемый в различных расчетных процедурах, базирующихся на нормах расхода. Сметные нормативы, равно как и нормы списания, функционируют одновременно на нескольких уровнях: федеральном, ведомственном, местном, а также на уровне внутренней нормативной базы пользователя, включающей все производственные показатели организации. При решении вопросов по списанию обязательным условием является учёт всех вышеуказанных уровней нормативов.
По поводу сметы и расходов
Нормы расхода составляют основу для формирования сметной документации. В настоящее время в Российской Федерации применяются четыре метода определения стоимости строительства и планируемых затрат, которые отражаются в сметах следующим образом: ресурсный, базисно-индексный, ресурсно-индексный и базисно-компенсационный. Применение норм расхода строительных материалов является обязательным для каждого из указанных видов расчета. Существует также пятый метод составления сметы, при котором использование производственных норм и сложных вычислений может быть нецелесообразным в случае реализации аналогичных объектов; в таких ситуациях часть данных из предыдущей проектной документации переносится в новую смету.
Акт о расходе материалов является юридически значимым документом, имеющим важное финансовое значение. Данный документ необходим для проведения процедуры списания ресурсов. При его подготовке следует учитывать, что фактические показатели потребления могут не полностью соответствовать установленным производственным нормам. В строительных нормах и правилах (СНиП) определены нормы расхода материалов на различные виды работ; однако при составлении акта необходимо проводить соответствующий анализ данных показателей. Несмотря на то, что таблицы расхода материалов зачастую доступны для самостоятельного изучения без привлечения профильных специалистов, при оформлении акта о расходе следует обязательно учитывать следующие аспекты.
Прежде всего необходимо составить перечень работ с указанием их объёма, который должен быть выражен исключительно в твердых единицах измерения. На основе полученных данных и производственных норм расхода производится последующий анализ соответствия фактического потребления материалов декларируемым нормам. В случае выполнения работ с использованием кирпича расчеты должны обязательно учитывать его габариты.
При выполнении работ по окраске поверхности в документации фиксируются не только тип основания и площадь работ в квадратных метрах, но и количество слоев лакокрасочного покрытия. После завершения этапа для целей списания формируется сводная таблица, которая должна содержать сведения о материалах, единицах измерения, количестве единиц, стоимости за единицу материала, а также общую сметную стоимость материалов.